Лизинг недвижимости набирает популярность, все больше и больше лизинговых компаний заявляют о готовности реализации сделок в данном сегменте. Маркетинговое агентство НАПИ и Консалтинговое агентство «Территория лизинга» подготовили материал о текущем состоянии рынка лизинга недвижимости и перспективах его развития.
Статистика и аналитика рынка лизинга недвижимости
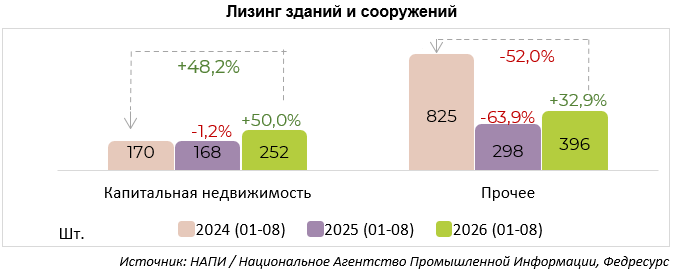
В количественном выражении число объектов недвижимости, переданных в лизинг, медленно, но верно растет. По итогам 8 мес. 2026 года прирост в сегменте капитальной недвижимости составил 50% по сравнению с аналогичным периодом прошлого года.
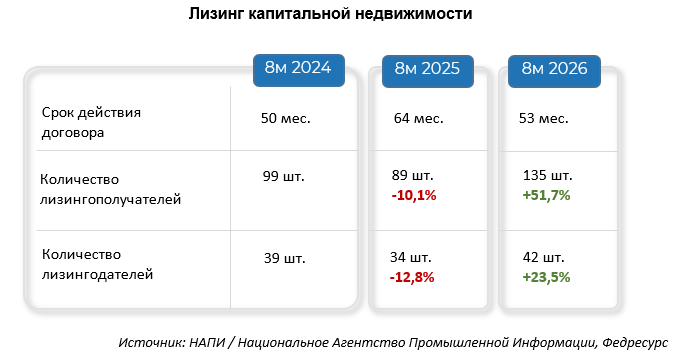
Число лизинговых компаний, реализовавших сделки с капитальной недвижимостью, возросло на 23.5%, их количество достигло 42 шт. Таким образом, каждая вторая лизинговая компания, участвующая в ренкинге, реализовала хоть одну лизинговую сделку в данном сегменте. Число лизингополучателей приросло на 51,7% по сравнению с аналогичным периодом прошлого года и составило 135 шт.
Из приведенных данных мы делаем следующие выводы:
- рынок лизинга недвижимости чрезвычайно мал как в абсолютных, так и в относительных показателях и находится на начальной стадии своего формирования
- рынок лизинга недвижимости характеризуется низкой конкуренцией и концентрацией участников
- оценить реальную картину в данном сегменте затруднительно в виду сложности анализа информации
- рынок лизинга недвижимости имеет приличный потенциал роста как самостоятельно, так и как альтернатива ипотеке
- в 2026 году наблюдается рост как по числу участников, так и по числу переданных в лизинг объектов и количеству лизингополучателей, что несомненно повлияет на снижение среднего чека
Факторы, формирующие рынок и оказывающие влияние на дальнейшее его развитие
На текущий момент времени мы наблюдаем глобальные системные процессы, связанные с перераспределением рынка и его участников, пересмотром стратегий развития компаний. Все эти процессы заставляют лизинговые компании искать свое место, ниши, системы связей, выстраивать новые продукты и переформатировать существующие процессы. И в данном случае лизинг недвижимости рассматривается лизинговыми компаниями как один из наиболее перспективных низко конкурентных сегментов.
Кроме того, необходимо отметить, что развитие налоговой реформы и ужесточение налогового надзора стимулирует бизнес к тому, чтобы более взвешенно подходить к покупкам и инвестициям. Правильный расчет эффективности лизинга по сравнению с другими источниками финансирования, а также расчет налогового эффекта в зависимости от вида недвижимости, цели ее приобретения – делает финансовый лизинг универсальным инструментом для бизнеса. Однако данное утверждение нельзя рассматривать однозначно в контексте лизинга жилой недвижимости для физических лиц и любых видов «ломбардного» лизинга недвижимости. Там работают совершенно другие законы ценообразования и формирования продуктов.
Сказать о том, что ситуация на рынке недвижимости стимулирует развитие лизинга недвижимости сегодня однозначно нельзя. С одной стороны, застройщики и владельцы недвижимости заинтересованы в повышении продаж и создании новых инструментов и возможностей для своих клиентов. Но с другой, уровень информирования и готовности внедрять новые финансовые решения низок. Причин и факторов достаточно много. Один из них — глубокое проникновение в систему продаж ипотечных продуктов банков. Как следствие, работа с застройщиками и владельцами недвижимости требует системного подхода. И здесь могут рождаться очень интересные проекты, продукты и решения.
В целом, уровень проникновения и информированности участников рынка и клиентов именно о возможностях лизинга недвижимости очень низкий. Многие клиенты, даже имеющие опыт приобретения имущества в лизинг, о лизинге недвижимости не знают. Приобретение недвижимости для бизнеса или частного потребления – это осознанная покупка в производственных или инвестиционных целях, и для многих преимущества лизинга также не очевидны. Это требует разъяснительной работы по популяризации данного продукта.
Отдельно хотелось бы затронуть вопрос взаимодействия с агентами и агентствами по недвижимости. Несмотря на то, что этот рынок развит, 90% его представителей – это агенты по жилой недвижимости, что значительно сужает оценку потенциала сотрудничества для лизинговых компаний. Но сейчас мы наблюдаем иной процесс, когда лизинговые брокеры активно интегрируются в продажи объектов недвижимости, что позволяет активно и эффективно развивать данное направление.
Ужесточение требований к клиентам со стороны банков, включая качество кредитной истории, требования к уровню доходов и их прозрачности заставляет клиентов искать альтернативные, безопасные и эффективные инструменты ее приобретения как для бизнеса, так и для себя за счет бизнеса. Данный факт один из ключевых при принятии решения в пользу лизинга. Но здесь важна проработка лизинговой сделки на всех этапах, уже на входе в нее. Так как порядок перехода права собственности в конце срока договора – ключевой для клиента, особенно в сделках с жилой недвижимостью и с апартаментами, важно учитывать не только налоговые преимущества, но и налоговые риски.
Основной ограничивающий фактор сегодня – это цена, срочность и доступность источников финансирования. И зачастую, какой бы налоговой или иной эффект от лизинга мы не получали, именно он сдерживает развитие данного сегмента рынка. Приобретение недвижимости в классическом ее понимании – это долгосрочная инвестиция, и оперирование сроками становится ключевым при принятии решения клиентом за исключением отдельных сегментов рынка с высоко ликвидными активами.
На текущий момент большинство сделок с недвижимостью – это процесс индивидуальный, тонко настраиваемый. Он зависит от совокупности факторов: c каким видом недвижимости мы имеет дело, где он находится, новый он или покупка производится со вторичного рынка, кто продавец и какое их количество, какая система налогообложения у сторон, какие коммуникации и т.д. Безусловно развитие ИТ технологий упрощает процесс сбора и анализа информации, а также регистрационных действий. Но остается открытым вопрос релевантности информации, подтверждения реальной рыночной стоимости объекта недвижимости. По нашим оценкам, именно риски, связанные с оценкой и прогнозом изменения рыночной стоимости объектов, в первую очередь на вторичном рынке, пока существенны для формирования продуктового подхода в лизинге недвижимости.
Сегменты рынка лизинга недвижимости
В своей практике при сегментировании рынка недвижимости и построении продуктов и партнерских связей мы в первую очередь отталкиваемся от портрета целевого клиента с которым планируем работать. И здесь есть свои нюансы. Как в любой продаже важна цель – для чего клиент покупает объект? Какие задачи решает? Или какие задачи мы можем решить для него?
Ключевые сегменты:
- по уровню старения: новая недвижимость (котлован, готовая) или вторичный рынок
- по виду: жилая или коммерческая
- по цели использования: производственная, складская, офисная, инвестиционная, торговая и т.д.
- по категории: эконом, бизнес, премиум сегменты жилой недвижимости
Матрица сегментов в свою очередь имеет свои особенности в зависимости от региона, местонахождения, системы налогообложения и т.д. Например, производственная недвижимость 1980-х годов постройки в одних ситуациях неликвид, в других – дефицит. Только матрица налоговой эффективности в зависимости от ряда факторов может достигать более 50 вариантов. Работа с недвижимостью, как любым иным видом активов требует глубокого погружения в специфику рынка.
Лизинг жилой недвижимости для физических лиц
Лизинг недвижимости для физических лиц на текущий момент времени абсолютно обособленный продукт, не имеющий никакого отношения к классическому пониманию финансового лизинга. Как правило, это сделки 2-х видов:
- «Ломбардный» лизинг – возвратный или псевдовозвратный лизинг, где задача физического лица получить деньги за счет того объекта недвижимости, собственником которой он является. Это востребованный в настоящее время продукт, где эффективная ставка может достигать 35% годовых. В основном в этом сегменте оперируют лизинговые компании, где менеджмент имеет опыт работы в кредитовании физических лиц, или выходцы из МФО.
- Лизинг для физических лиц как способ защиты активов, где по сути это юридический инструмент, решающий конкретные задачи для клиента. Как правило, в такие сделки входят компании или владельцы компаний, которые стремятся защитить собственность, путем ее передачи на лизинговую компанию. Причин может быть много, но основная – не очевидные риски бизнеса или физического лица. Такие сделки можно назвать «бутиковыми».
- Лизинг для физических лиц с «вопросами» к кредитной истории или финансовому состоянию. Для работы в данном сегменте лизинговая компания не только должна обладать соответствующими источниками финансирования, подходами к управлению рисками, но и иметь налаженные партнерские связи, которые позволяли бы ей в понятый срок реализовывать такие активы.
Сделки с жилой недвижимостью для физических лиц могут нести ряд ограничений для лизингополучателя, например, запрет регистрации по месту жительства, что может быть ключевым фактором для физического лица.
Если говорить о перспективах развития данного сегмента, то развитие государственных программ субсидирования, направленных на эконом сегмент рынка жилой недвижимости, могли бы позволить предоставить населению или молодым семьям возможность получить недвижимость во владение и пользование и сделать жилье более доступным.
Возвратный лизинг недвижимости
Сделки возвратного или псевдовозвратного лизинга связаны с необходимостью пополнения оборотных средств бизнеса за счет объекта недвижимости, владельцем которой является сам бизнес или его владелец. Основные вопросы, которые необходимо решить при структурировании таких сделок:
- Экспертное подтверждение рыночной стоимости объекта
- Целевое использование полученных средств и риски самого бизнеса клиента
- Правовая сторона, связанная с реализацией объекта недвижимости, особенно если речь идет о жилой недвижимости. Может потребоваться решение и проверка вопросов семейного и наследственного характера
- Особенности налогообложения при структурировании лизинговой сделки
- Налоговые потери, целесообразность и эффективность лизинга для бизнеса, если разница между рыночной и балансовой стоимостью имущества значительна и др.
Кроме того, несмотря на то, что недвижимость рассматривается банками как надежный залог, на практике не все так очевидно. Сделки лизинга недвижимости, и тем более возвратного лизинга, – это сделки с длительным циклом рассмотрения и организации. Клиенту и самой лизинговой компании нужно запастись терпением и рассчитывать на месяц согласовательных процедур.
Перспективы и потенциал лизинга недвижимости
По нашим оценкам, данный сегмент безусловно получит свое развитие, и мы увидим его прирост как по итогам 2026 года, так и в последующие годы. Основная причина – низкий уровень конкуренции и проникновения в смежные рынки.
Получит ли данный сегмент новую жизнь, как хорошо забытое старое? В ближайшей перспективе – маловероятно. Для этого должны произойти системные комплексные изменений как финансовой системе в целом, так и сформироваться иная бизнес-модель самой лизинговой деятельности и ценообразования.