 В 2026 году в ряде сегментов лизинга оборудования наблюдается положительная динамика. Состояние рынка оборудования, трансформации сегмента и перспективы его развития маркетинговое агентство НАПИ обсудило с Дмитрием Ефремовым, заместителем генерального директора по Северо-Западному региону компании «ДельтаЛизинг» (входит в группу «Инсайт Лизинг»).
|
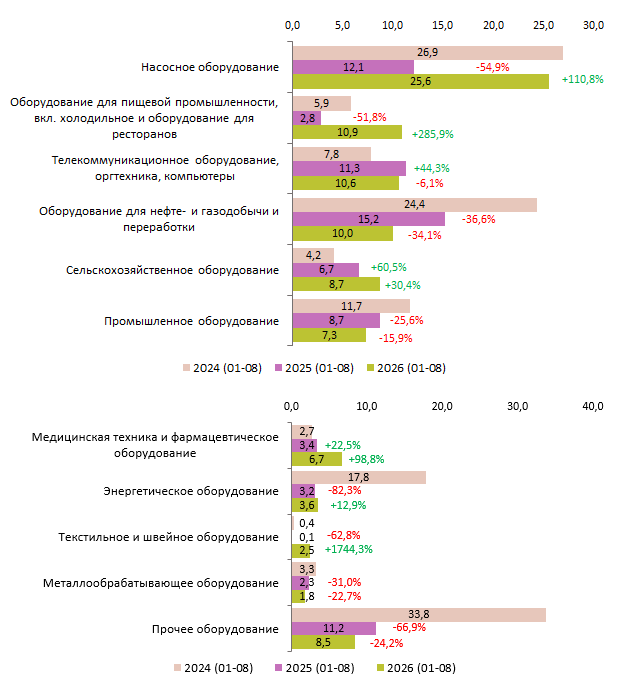
По данным маркетингового агентства НАПИ*, за январь-август 2026 года в лизинг было выдано 96,2 тыс. ед. оборудования, что на 24,9% больше, чем годом ранее. Хотя показателей 8 месяцев 2024 года достичь не удалось, результат текущего года ниже на 30,7%. *здесь и далее на основе статистики Федресурс |
– Каково на сегодняшний день состояние рынка лизинга оборудования в России?
– Рынок постепенно выходит из просадки 2025 года, но говорить о полноценном восстановлении пока рано. Скорее, мы видим стабилизацию и перестройку спроса.
Для бизнеса сегодня ключевой вопрос уже не «нужно ли обновлять оборудование», а «какое обновление даст понятный экономический эффект и насколько быстро оно начнет работать на компанию».
Лизинг оборудования, тыс. шт.
Источник: НАПИ / Национальное Агентство Промышленной Информации, Федресурс
– Какие экономические и финансовые факторы формируют рынок?
– Основные факторы сейчас – стоимость финансирования, доступность фондирования, инвестиционная активность предприятий и стоимость самого оборудования.
Снижение ключевой ставки постепенно улучшает ситуацию. На конец сентября 2026 года она составляет 14%, тогда как в начале года была существенно выше. Но стоимость денег для бизнеса и лизинговых компаний остается высокой, поэтому снижение ставки не превращается мгновенно в дешевое финансирование для клиента.
Второй фактор – себестоимость оборудования. Для части производств оборудование дорожало из-за курса валют, логистики, изменения цепочек поставок и стоимости комплектующих. Поэтому компаниям приходится считать не только ставку по финансированию, но и полный срок окупаемости проекта.
Третий фактор – состояние конкретной отрасли. Сейчас разница между сегментами очень большая. Там, где есть устойчивый спрос на продукцию, дефицит мощностей или возможность заместить ушедших поставщиков, инвестиции продолжаются. Там, где загрузка мощностей падает и окупаемость становится менее предсказуемой, проекты откладываются.
И, наконец, выросла роль государственной поддержки. Она способна заметно менять экономику отдельных сделок, особенно в промышленности, АПК и сегменте МСП.
– Как изменилось поведение клиентов при принятии решений о приобретении оборудования? Стали ли компании чаще откладывать инвестиционные проекты, сокращать бюджеты или выбирать более компактные и быстроокупаемые проекты?
– Да, инвестиционные решения стали гораздо более рациональными. Клиент сегодня гораздо внимательнее смотрит на денежный поток проекта: сколько оборудование будет приносить, когда выйдет на загрузку и насколько платеж по лизингу соответствует будущей выручке.
Мы видим несколько моделей поведения. Первая – перенос крупных проектов, если бизнес не может уверенно спрогнозировать спрос. Вторая – дробление инвестиционной программы: вместо полной модернизации линии компания сначала приобретает один участок оборудования, который снимает наиболее критическое ограничение. Третья – выбор техники с более понятной остаточной стоимостью и более коротким сроком окупаемости.
При этом говорить, что бизнес просто «перестал инвестировать», было бы неправильно. Инвестиционный спрос есть, но теперь гораздо важнее его качество. Клиент готов вкладываться, когда понимает, какую конкретную проблему решит оборудование: увеличит выпуск, сократит ручной труд, снизит себестоимость или позволит производить продукцию, которую раньше приходилось покупать.
Это хорошо видно и по структуре рынка: при общем снижении числа договоров растет количество сделок именно в сегменте оборудования.
| НАПИ: Количество лизингополучателей по итогам 8 месяцев 2026 года составило 13,1 тыс. шт. Это на 3,9% больше, чем за аналогичный период прошлого года. |
– Лизинг каких сегментов оборудования на сегодняшний день устойчивее?
– Наиболее чувствительны сейчас капиталоемкие виды оборудования, где инвестиционный цикл длинный, а окупаемость сильно зависит от загрузки производства. Устойчивее те категории, где инвестиция непосредственно связана с текущей операционной потребностью бизнеса. Например, оборудование, позволяющее увеличить производительность уже загруженного производства, заменить дефицитный импорт, автоматизировать ручные операции или обеспечить выпуск продукции, на которую уже есть спрос.
Оборудование для АПК стоит выделить отдельно. С начала года новый бизнес по сельхозтехнике вырос, причем большую роль сыграли льготные программы. Это хороший пример того, насколько сильно доступность господдержки может влиять на конкретный сегмент.
| НАПИ: лизинг сельскохозяйственного оборудования достиг 8,7 тыс. ед., что на 30,4% больше, чем в 2025 году и на 109,3% больше, чем в 2024 году. |
– С чем связан резкий рост лизинга оборудования для пищевой промышленности, а также текстильного и швейного оборудования?
| НАПИ: Лизинг оборудования для пищевой промышленности, вкл. холодильное и оборудование для ресторанов за год вырос на 285,9%, лизинг текстильного и швейного оборудования – на 1744,3%. |
– Речь идет о росте количества относительно небольшой по стоимости техники, а не о кратном увеличении инвестиций в сегменте. Причины роста я бы связывал с несколькими факторами. Во-первых, это более широкий круг небольших проектов – от отдельных производственных участков до оснащения предприятий общественного питания. Во-вторых, пищевое производство относится к тем отраслям, где обновление оборудования напрямую связано с производительностью, санитарными требованиями и возможностью расширять выпуск. В-третьих, в отрасли сохраняется спрос на отечественное производство и замещение импортных решений.
В сегменте текстильного и швейного оборудования можно говорить об очевидном инвестиционном спросе на автоматизацию: автоматические раскройные комплексы, вышивальные машины, современные швейные линии позволяют компенсировать дефицит персонала и увеличить производительность. В 2026 году ДельтаЛизинг, например, участвовал в отраслевом мероприятии по автоматизации швейных производств – сам факт появления такого запроса со стороны производителей показателен.
– Часто ли оборудование возвращается и изымается из-за финансовых сложностей компаний?
– Я бы не говорил о массовом возврате оборудования. Но качество портфелей действительно стало одним из ключевых вопросов для лизинговых компаний.
После сложного 2025 года рынок столкнулся с ростом проблемных активов. Изъятие оборудования само по себе не является показателем провала рынка. Важнее то, что происходит с активом после изъятия. Если оборудование ликвидное, стандартизированное и востребованное рынком, его можно относительно быстро реализовать или передать другому клиенту. Если же это узкоспециализированная линия, рассчитанная на конкретное производство, найти нового пользователя значительно сложнее.
– Насколько активен сейчас вторичный лизинг оборудования? В чем его сложности?
– Вторичный рынок становится более значимым. По итогам первого полугодия 2026 года сделки с б/у техникой составляли около 14% нового бизнеса всего лизингового рынка.
Для оборудования это особенно интересно в условиях высокой стоимости новых машин. Б/у оборудование позволяет снизить первоначальную стоимость проекта и иногда быстрее выйти на приемлемую экономику.
Но у вторичного оборудования есть принципиальное ограничение: его сложнее стандартизировать и оценивать. Нужно понимать реальное техническое состояние машины, остаточный ресурс, историю эксплуатации, доступность запчастей и сервиса. Отдельный вопрос – ликвидность: автомобиль или стандартный погрузчик можно оценить и перепродать относительно понятно, а специализированный производственный станок может иметь очень узкий круг потенциальных покупателей.
Поэтому качественный вторичный лизинг невозможен без компетенции именно в оборудовании. Здесь лизингодатель фактически должен уметь оценивать не только клиента, но и сам актив.
– Есть ли спрос на модернизацию оборудования?
– Да, предприятия стремятся заменять морально или физически устаревшее оборудование, повышать производительность и энергоэффективность, а также цифровизировать производственные процессы.
В ДельтаЛизинг действует решение «Ретрофит», которое направлено на финансирование полного или близкого к полному восстановления ресурса оборудования, транспорта или спецтехники, с заменой любых его частей, включая базовые. Особенно востребованы программы, которые позволяют заменить дефицитный ручной труд или увеличить выпуск без расширения штата. Поэтому речь идет не только о покупке нового станка, но и о комплексном обновлении производственного участка: автоматические системы подачи и раскроя, упаковочные линии, роботизированные операции, оборудование контроля и учета.
Я бы вообще разделял «замену оборудования» и «модернизацию». Первая просто возвращает предприятие в рабочее состояние. Вторая должна менять экономику производства – сокращать себестоимость, увеличивать производительность или давать возможность выпускать новый продукт. Именно на второй тип проектов сегодня есть наиболее осознанный спрос.
– Есть ли госпрограммы по лизингу оборудования, для каких отраслей?
– Да, сегодня действует несколько инструментов господдержки, которые могут использовать компании при обновлении и модернизации оборудования. При этом условия зависят от отрасли, размера бизнеса, происхождения оборудования и параметров проекта. Для промышленных предприятий в ДельтаЛизинг доступна программа «Лизинговые проекты» с Фондом развития промышленности. Она ориентирована на технологическое перевооружение и модернизацию основных производственных фондов.
Для малого и среднего бизнеса в стране действует программа льготного лизинга Корпорации МСП. Существуют программы Минпромторга и региональные меры субсидирования. Поэтому сегодня господдержку корректнее рассматривать не как одну универсальную программу для оборудования, а как набор инструментов, которые подбираются под конкретный проект.
Для проверки актуальных условий и доступных мер поддержки компании, как правило, используют профильные государственные цифровые сервисы и ресурсы институтов развития.
– Каков прогноз лизинга оборудования разных типов по итогам 2026 года?
– В целом рынок, скорее всего, завершит год лучше 2025-го, но восстановление будет неравномерным. В оборудовании перспективнее выглядят сегменты, связанные с модернизацией действующих производств, автоматизацией, медициной, энергетикой, ЖКХ, упаковкой, полиграфией и отдельными направлениями пищевой промышленности.
При этом капиталоемкие проекты в машиностроении и других отраслях с длинным инвестиционным циклом будут восстанавливаться медленнее. Здесь многое будет зависеть от стоимости финансирования и загрузки конечных производств.
Поэтому сейчас я бы не закладывал механическое восстановление рынка к прежним объемам: дальнейшая динамика будет зависеть прежде всего от стоимости фондирования, инвестиционной активности бизнеса и сохранения мер господдержки.
– Каков потенциал развития у лизинга оборудования в среднесрочной перспективе?
– Потенциал большой, потому что российскому производству объективно требуется обновление основных фондов. Но потенциал не означает автоматического роста рынка: он реализуется только там, где инвестиция имеет понятную экономику.
В среднесрочной перспективе основными драйверами я вижу три направления.
Во-первых, технологическое обновление. Предприятиям нужно повышать производительность без пропорционального увеличения численности персонала.
Во-вторых, импортозамещение и перестройка цепочек поставок. Если предприятие начинает производить внутри страны то, что раньше закупало у внешнего поставщика, ему требуется новое оборудование.
В-третьих, автоматизация. Дефицит кадров делает автоматизацию не столько вопросом технологического развития, сколько вопросом экономики производства. К тому же сейчас идет активная роботизация производств. В ДельтаЛизинг действует пул партнеров, которые являются лучшими экспертами по производству и установке роботизированных комплексов на предприятия.